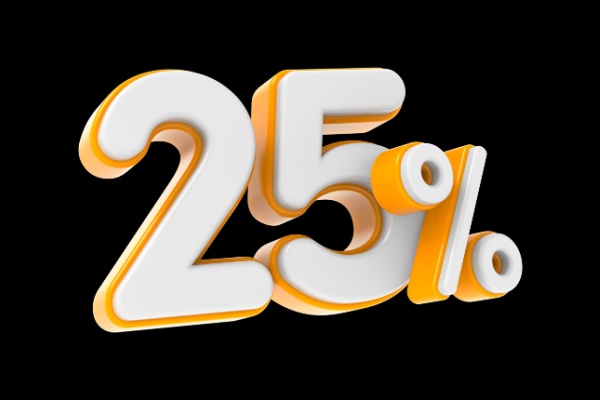
Réduction d’impôt « IR-PME » ESUS : reconduction du taux de 25 % !

Initialement fixé à 18 %, le taux de la réduction d’impôt sur le revenu dite « IR-PME » pour les souscriptions au capital d’entreprises solidaires d’utilité sociale (ESUS) a été porté à 25 % pour les investissements réalisés jusqu’au 31 décembre 2025. Mais à partir de quand ce taux de 25 % s’applique-t-il ?
Réduction d’impôt de 25 % : dès le 28 juin 2024
Les particuliers qui souscrivent au capital d’une ESUS (entreprise solidaire d’utilité sociale) en réalisant des apports peuvent, sous certaines conditions, bénéficier d’une réduction d’impôt sur le revenu appelée « réduction d’impôt Madelin », ou « IR-PME ».
Initialement, la réduction d’impôt était égale à 18 % du montant versé, retenu dans la limite maximale de 50 000 € (pour les personnes seules) ou 100 000 € (pour les personnes mariées ou pacsées, et soumises à imposition commune).
Temporairement, le taux de cet avantage fiscal a été porté à 25 % pour les investissements réalisés :
- entre le 10 août 2020 et le 31 décembre 2020 ;
- entre le 9 mai 2021 et le 31 décembre 2021 ;
- entre le 18 mars 2022 et le 31 décembre 2022 ;
- entre le 12 mars 2023 et le 31 décembre 2023.
Cette année encore, la loi de finances a porté le taux de cet avantage fiscal à 25 % pour les investissements réalisés jusqu’au 31 décembre 2025.
Pour autant, il était prévu que cette nouveauté ne concerne que les versements effectués à compter d’une date fixée par décret… qui vient tout juste d’être publié !
En conséquence, pour les investissements réalisés entre le 28 juin 2024 et le 31 décembre 2025, le taux de la réduction d’impôt est effectivement porté à 25 %.
Réduction d’impôt « IR-PME » ESUS : on prend les mêmes et on recommence ! – © Copyright WebLex