TASCOM : couper ou découper = transformation mineure ?
À l’issue d’un contrôle fiscal, l’administration réclame à une société qui exploite un hypermarché le paiement d’un supplément de taxe sur les surfaces commerciales (TASCOM). Pour calculer le taux de la taxe applicable, la société ne tient pas compte de son activité de vente de fromage à la coupe et de charcuterie à la découpe. Une erreur, pour l’administration… Et pour le juge ?
Coupe de fromage et découpe de charcuterie = vente au détail = TASCOM
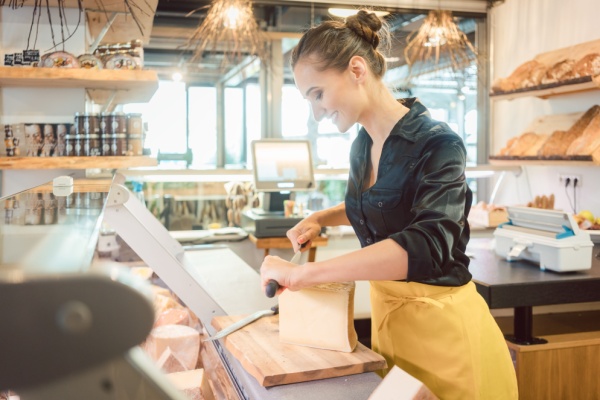
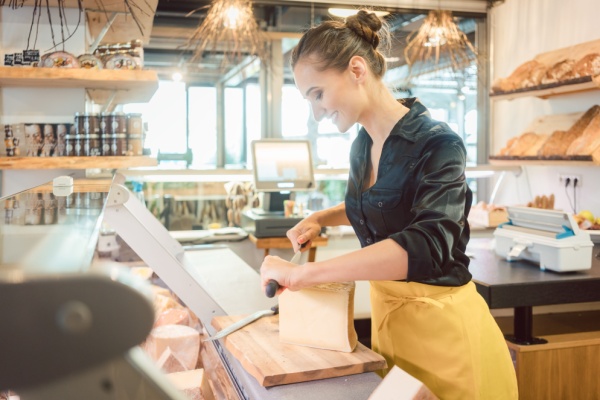
Une société exploite un hypermarché : dans le cadre de toutes ses activités, elle commercialise du fromage à la coupe et de la charcuterie à découpe, sur demande du client.
Parce qu’elle estime que la vente de fromage à la coupe et de charcuterie à la découpe ne constitue pas une activité de commerce de vente au détail, la société ne prend pas en compte le chiffre d’affaires réalisé via cette activité pour le calcul de la taxe sur les surfaces commerciales (Tascom).
Or le chiffre d’affaires à prendre en compte pour le calcul du taux de la Tascom s’entend de celui qui correspond à l’ensemble des ventes au détail.
Et le commerce de détail consiste à vendre des marchandises dans l’état où elles sont achetées, ou le cas échéant après transformations mineures ou manipulations usuelles telles que le reconditionnement, généralement à une clientèle de particuliers, quelles que soient les quantités vendues.
Pour le juge, la vente de fromage et de charcuterie à la découpe selon les besoins du client constituent des transformations mineures.;
Partant de là le chiffre d’affaires réalisé dans le cadre de cette activité doit être pris en compte pour le calcul du taux de la Tascom.
Ce que confirme le juge qui donne raison à l’administration… et valide le redressement fiscal !
TASCOM : couper ou découper = transformation mineure ? – © Copyright WebLex