Crédit d’impôt pour investissement productif Outre-mer : même pour les installations de bornes de recharge pour véhicules électriques ?

Certaines entreprises peuvent, toutes conditions remplies, bénéficier d’un crédit d’impôt au titre des investissements productifs neufs qu’elles réalisent dans un DOM dans un secteur qui n’est pas exclu. Si le secteur du commerce fait partie des secteurs exclus, les installations de bornes de recharge pour véhicules électriques font-elles partie des investissements éligibles au crédit d’impôt ? Réponse…
Bornes de recharge pour véhicules électriques : un investissement éligible ?
Pour rappel, les entreprises qui exercent une activité agricole, industrielle, commerciale ou artisanale peuvent bénéficier, toutes conditions par ailleurs remplies, d’un crédit d’impôt à raison des investissements productifs neufs qu’elles réalisent dans un DOM dans un secteur qui n’est pas expressément exclu par la loi.
Dans ce cadre, le secteur du commerce est exclu du bénéfice de l’avantage fiscal. En revanche, l’activité de production d’énergie est éligible au crédit d’impôt.
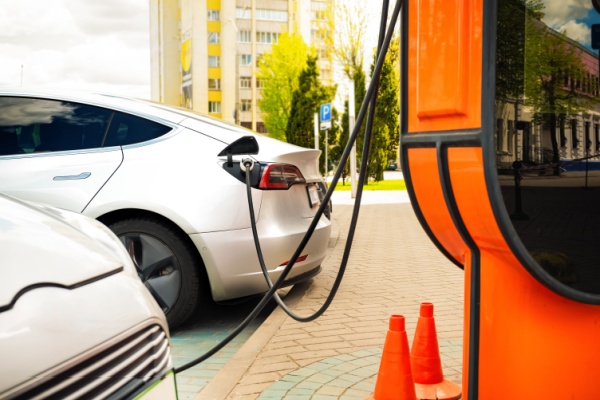
Une précision qui soulève une interrogation : l’investissement consistant en l’installation de bornes de recharge pour véhicules électriques accessibles au public est-il éligible au dispositif du crédit d’impôt en faveur des investissements productifs neufs réalisés dans les DOM ?
Ce à quoi l’administration fiscale vient de répondre par la négative… via une réponse en 2 temps.
Investissements utilisant l’électricité provenant du réseau électrique
Les investissements qui consistent en l’installation, sur le réseau électrique, de conteneurs « plug & play » intégrant un système de stockage (batteries lithium-ion) et un système de recharge ultra-rapide ou encore de stations de recharges électriques équipées de bornes de transformation (de courant alternatif en courant continu), font la liaison entre le réseau électrique et le consommateur final qui souhaite recharger son véhicule.
Partant de là, ces investissements sont réalisés en vue de vendre de l’électricité à un consommateur, ce qui constitue une activité de commerce, non éligible au crédit d’impôt, rappelle l’administration.
L’acheminement, le stockage, la conversion d’électricité en amont de sa distribution et la régulation d’électricité sont considérés comme des prestations accessoires dans le cadre de cette prestation unique et complexe. Ces prestations sont ainsi sans incidence sur la qualification d’activité de commerce.
Investissements utilisant l’électricité produite à partir de l’énergie solaire
Pour rappel, la loi de finances pour 2024 a rendu éligible au crédit d’impôt l’installation de bornes de recharge pour véhicules électriques alimentées grâce à l’utilisation de l’énergie solaire si les conditions suivantes sont remplies :
- l’énergie produite est affectée à l’autoconsommation par l’exploitant à hauteur minimale de 80 % ;
- le montant de l’investissement est supérieur ou égal à 250 000 €.
Toutefois, ce dispositif n’est pas encore entré en vigueur en l’absence de réponse de la Commission européenne sur la compatibilité de ces dispositions avec le droit de l’UE en matière d’aides d’État.
Affaire à suivre…
Notez qu’en toute hypothèse dès lors que l’énergie produite n’est pas destinée à l’autoconsommation par l’exploitant mais à la vente auprès de personnes tierces à l’exploitation, ces investissements ne répondent pas aux conditions légales et ne sont donc pas éligibles au crédit d’impôt.
Crédit d’impôt pour investissement productif Outre-mer : même pour les installations de bornes de recharge pour véhicules électriques ? – © Copyright WebLex