Crédit d’impôt pour investissements en Corse : c’est quoi une « résidence de tourisme » ?

Depuis le 1er janvier 2019, les activités de gestion et de location de meublés de tourisme sont exclues du bénéfice du crédit d’impôt au titre des investissements exploités en Corse (CIIC)… ce qui n’est pas le cas des activités de gestion de résidences de tourisme. Meublé de tourisme, résidence de tourisme, la distinction n’est pas toujours facile à faire. Rappels utiles du Gouvernement…
Meublés de tourisme, résidences de tourisme : une distinction importante !
Les petites et moyennes entreprises relevant d’un régime réel d’imposition peuvent bénéficier du crédit d’impôt au titre des investissements exploités en Corse (CIIC), sous réserve du respect de toutes les conditions requises.
L’une de ces conditions tient à la nature de l’investissement réalisé…
Seuls les investissements affectés à l’exploitation d’une activité industrielle, commerciale, artisanale, agricole ou libérale permettent de bénéficier du crédit d’impôt.
À ce titre, depuis le 1er janvier 2019, les activités de gestion et de location de meublés de tourisme situés en Corse sont exclues du bénéfice de cet avantage fiscal.
Une exclusion qui ne concerne pas les hôtels, les centres classés « villages de vacances » et les résidences de tourisme.
En août 2021, pour affiner la distinction entre un meublé de tourisme et une résidence de tourisme, l’administration fiscale a conditionné l’éligibilité au CIIC des résidences à la mise à disposition d’un minimum de 50 lits.
Finalement, cette condition s’avérant bien trop restrictive, le législateur est intervenu ! Dans le cadre de la loi de finances pour 2023, il a maintenu l’exclusion de principe des meublés de tourisme et a précisé la notion de résidence de tourisme… tout en supprimant la condition tenant au nombre minimum de lits mis à disposition.
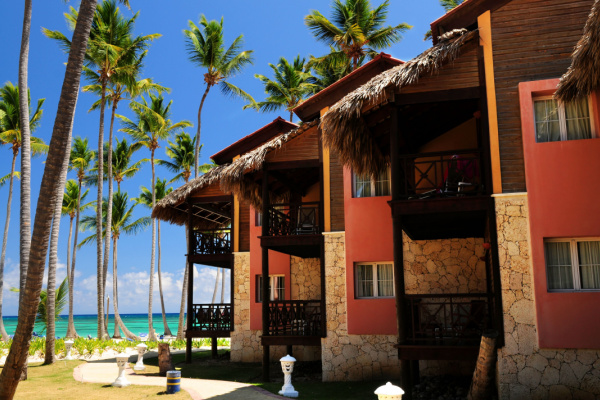
Pour lui, ne sont pas concernés par l’exclusion des meublés de tourisme les établissements de tourisme gérés par un exploitant unique qui comportent des bâtiments d’habitation individuels ou collectifs dotés d’un minimum d’équipements et de services communs et qui regroupent, en un ensemble homogène, des locaux à usage collectif et des locaux d’habitation meublés loués à une clientèle touristique (qui n’y élit pas domicile).
Le législateur étant intervenu pour clarifier l’exclusion de principe posée en 2019, le Gouvernement indique que cette précision s’applique, toutes conditions par ailleurs remplies, aux investissements réalisés depuis le 1er janvier 2019.
Un positionnement qu’il a d’ailleurs communiqué à l’administration fiscale…
Crédit d’impôt pour investissements en Corse : « touristes ! » – © Copyright WebLex