TVA pour le bois de chauffage : une forêt dense !

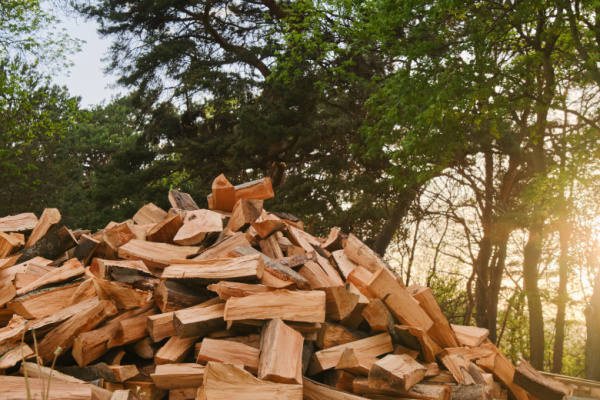
Le bois de chauffage « façonné » bénéficie de la TVA au taux de 10 %. Une fiscalité intéressante pour les personnes qui se chauffent avec ce combustible… Mais qui ne profite pas à celles qui achètent du bois de chauffage « sur pied », qui doivent s’acquitter d’une TVA à 20 %. Une différence regrettable selon un sénateur… Et selon le Gouvernement ?
Bois de chauffage « sur pied » : TVA à 10 % ou à 20 % ?
Pour rappel, la loi prévoit l’application d’un taux réduit de TVA à 10 % pour le bois de chauffage et les produits assimilés. Concrètement, il s’agit :
- du bois de chauffage présenté en rondins, bûches, ramilles, fagots ou sous formes similaires ;
- des produits de la sylviculture agglomérés destinés au chauffage, à savoir :
- les briquettes et bûchettes, qui sont des agglomérats de sciures et de copeaux résultant de l’usinage du bois et réduits en fines particules, généralement soumis à une forte compression ;
- les granulats, composés de sciure compressée ou agglomérée avec un liant ;
- des déchets de bois destinés au chauffage.
Ce taux réduit ne profite donc pas à toutes les ventes de bois, comme le fait remarquer un sénateur au Gouvernement.
Sont ainsi exclues les ventes de bois d’œuvre ou d’industrie (sur pied ou déjà abattus sous forme de rondins, vendus sur coupe ou bord de route, etc.), ainsi que les ventes de bois non façonné destiné au chauffage. Dans ce cas, c’est le taux normal de la TVA qui s’applique, à savoir 20 %.
Une situation défavorable aux personnes qui achètent du bois de chauffage sur pied : parce qu’il n’est pas sous la bonne « forme », elles supportent une taxation plus importante alors même que le bois servira au chauffage. Le sénateur demande donc un alignement sur le taux réduit de TVA applicable au bois de chauffage « façonné » …
Une proposition refusée par le Gouvernement, notamment parce que les règles en matière de TVA font l’objet d’une harmonisation au niveau de l’Union européenne (UE). Or si les États membres sont autorisés à réduire le taux de taxation applicable au bois de chauffage notamment, cette dérogation est d’interprétation stricte. Autrement dit, cette exception ne peut pas être librement étendue à d’autres produits.
Le juge de la Cour de justice de l’Union européenne (CJUE), qui a la possibilité de préciser l’application d’un texte de l’UE, a ainsi indiqué que ce taux dérogatoire ne devait concerner que le bois dont les propriétés objectives le destinent exclusivement à être brûlé.
Pour reprendre le cas du bois vendu sur pied, comme il n’est pas exclusivement destiné au chauffage, la TVA applicable ne peut pas être diminuée, quand bien même l’acheteur l’utilise de cette manière.
Pour autant, il existe actuellement d’autres dispositifs permettant de soutenir financièrement les ménages que le Gouvernement rappelle : aide exceptionnelle de 50 à 200 € (pour le court terme), et augmentation de l’enveloppe budgétaire allouée au dispositif MaPrimeRénov’ (pour le long terme).