Revenus fonciers et travaux : une déduction (fiscale) à coup sûr ?
Publié le 13 avril 2023 - LE QUIZ HEBDO

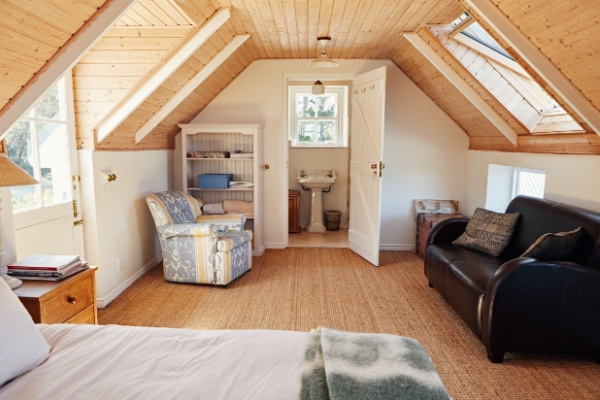
Le propriétaire d’un bien mis en location décide de l’agrandir en aménageant les combles. Au-delà des travaux d’agrandissement à proprement parler, il est amené à faire différents travaux d’amélioration (électricité, peinture, déplacement de cloisons, nouveaux radiateurs, etc.).

S’il sait que les travaux d’agrandissement ne sont pas déductibles, ce n’est pas le cas des travaux d’amélioration qui sont normalement déductibles. II décide donc ici de les déduire de ses revenus fonciers…

La bonne réponse est…
À tort

Dans le cadre d’une opération comportant la réalisation simultanée de travaux de natures différentes, leur caractère déductible ou non s’appréciera globalement s’il n’est pas possible de les dissocier : c’est ainsi, par exemple, que les travaux d’amélioration n’ouvrent pas droit à déduction lorsqu’ils sont effectués, non en vue d’améliorer des locaux existants, mais à l’occasion de travaux de construction, de reconstruction et d’agrandissement dont ils sont indissociables et auxquels ils doivent être assimilés.

Ce qui est le cas ici : les travaux d’amélioration effectués dans le cadre des travaux d’agrandissement ne sont pas déductibles.
Publié le 13 avril 2023 - LE QUIZ HEBDO

Ces articles pourraient vous intéresser

  • https://www.emargence.fr/wp-content/uploads/2023/09/productiongraine.jpg
    Actualités 11 septembre 2023

    Une société, propriétaire d’un bâtiment agricole, demande à bénéficier d’une exonération de taxe foncière sur les propriétés bâties… Ce que lui refuse l’administration fiscale, qui estime, de son côté, que ce bâtiment n’a rien « d’agricole ». À tort ou à raison ?

  • https://www.emargence.fr/wp-content/uploads/2023/03/bail-1.jpg
    Actualités 28 mars 2023

    Lors de la mise en location d’un bien loué nu ou meublé à titre de résidence principale, une notice d’information relative aux droits et obligations des locataires et des bailleurs doit être annexée au contrat de bail. Cette notice vient d’être mise à jour. Quelles sont les nouveaut...

  • https://www.emargence.fr/wp-content/uploads/2025/01/Shutterstock_taxeboissonnonalcoolique.jpg
    Année 2025 - Indices, taux, barèmes fiscaux 24 janvier 2025
    Pour les boissons non alcooliques contenant des édulcorants de synthèseLe tarif de la contribution sur les boissons non alcooliques contenant des édulcorants de synthèse est de : 3,34 euros par hectolitre au 1er janvier 2024 3,50 euros par hectolitre au 1er janvier 2025 Pour les boissons no...

Contactez-nous pour obtenir une offre personnalisée

Nous contacter