Impôt sur les sociétés et dépenses déductibles : où est l’intérêt de l’entreprise ?
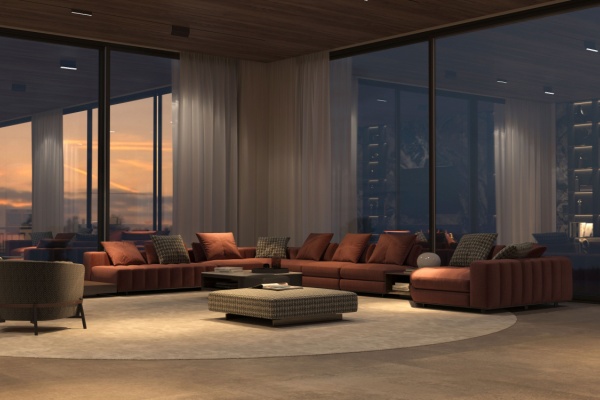
Une société paie (et déduit) le montant des loyers pour la location d’un appartement de luxe en plein cœur de Paris. Des dépenses qui n’ont rien à voir avec l’activité de la société, donc non déductibles, selon l’administration. Qu’elle utilise pourtant à des fins professionnelles, conteste la société. Verdict ?
Location d’un appartement de luxe : une dépense professionnelle ?
Au cours d’un contrôle fiscal, l’administration constate qu’une société qui exerce une activité de vente et de location de matériel de construction paie des loyers pour un appartement luxueux de 130 m2 au cœur de Paris.
Des dépenses « personnelles » qui n’ont rien à voir avec l’activité de la société, estime l’administration, qui refuse la déduction de cette charge…
Des dépenses personnelles « en apparence », mais en réalité « professionnelles », conteste la société : l’appartement permet d’organiser des réunions et de rencontrer des clients. Et s’il est utilisé pour des soirées de détente, c’est pour développer des liens plus étroits avec certains clients ou fournisseurs.
Et ce bien immobilier de luxe permet d’avoir une adresse plus prestigieuse et sert également de showroom, insiste la société, photos à l’appui.
Des photos qui ne prouvent rien au contraire, conteste l’administration, sachant qu’elles ne sont pas datées et qu’elles ne présentent que des espaces très restreints.
À l’inverse, tout prouve que l’appartement est destiné à des besoins personnels. Et prouve preuve :
- la présence d’une télévision ;
- une ligne téléphonique ouverte au nom du gérant ;
- des témoignages de salariés qui n’ont jamais fréquenté ce lieu.
Sauf que l’appartement a bel et bien été loué dans le cadre d’un bail commercial le destinant à un usage de bureau, que les loyers ont été soumis à la TVA et qu’elle a payé les taxes réservées aux locaux professionnels, rétorque la société.
« Sans incidence », tranche le juge qui valide le redressement fiscal : rien ne prouve ici que l’appartement est utilisé à des fins professionnelles.
Impôt sur les sociétés et dépenses déductibles : vie pro ou vie perso ? – © Copyright WebLex